人手と設備の不足感は既往ピークレベルに
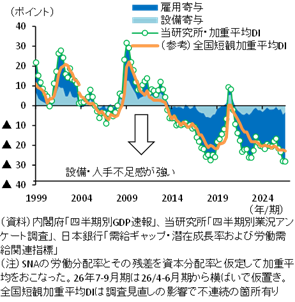
当研究所の2026年7~9月期「四半期別業況アンケート調査」では、AI関連需要を追い風に製造業の業況判断DIが6期連続で改善した。一方、非製造業は消費者の節約志向やコスト上昇による収益圧迫を背景に悪化した。こうしたなか、雇用人員判断DIと設備水準判断DIを加重平均した指標を試算すると、県内企業の生産要素に対する不足感は既往ピークレベルに達している(図表1)。特に、地方で深刻化する人手不足が、県内経済の需給を一段とタイト化させている。
(図表1)当研究所加重平均DI(雇用人員判断DI、設備水準判断DI)
需給逼迫の背景にある限界費用の上昇
加重平均DIの動きを景気循環要因とそれ以外の要因に分けると、2022年以降は、景気の回復だけでは説明できない不足感が拡大している。背景には労働力人口の減少に加え、人件費や原材料費の上昇によって、追加的に生産する際の限界費用が高まったことがあると考えられる。人材や部材を確保しにくく、物流にも制約が残るなか、企業は増産の余地があっても、コスト面から生産を拡大しにくい。足元の需給逼迫は、需要の強さだけでなく、こうした供給制約も反映している可能性がある。
長野県内でも強まる物価上昇圧力
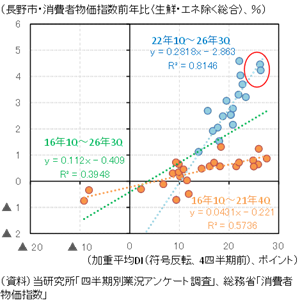
長野経済研究所が試算した加重平均DIと長野市のコアコア消費者物価指数との関係をみると、2022年以降は両者の相関が強まり、需給のタイト化が物価に波及しやすくなっていることがうかがわれる(図表2)。人件費や原材料費の上昇に直面する企業が価格転嫁を進めるなか、来年以降、県内でも物価上昇圧力がさらに強まる可能性がある。一定の仮定の下では、政策要因を除いたインフレ率が3%を超えることも想定される。企業と家計には、物価とコストの上昇が続くことを前提とした事業計画や生活設計が求められる(詳細は関連ファイル内のレポートをご覧ください)。
(図表2)加重平均DI(符号反転)とインフレ率(長野市)