2%インフレの先に豊かさはあったか
日本銀行の2%物価安定目標は、達成が視野に入っている。しかし、物価上昇に賃金の伸びが追い付かず、家計の購買力は十分に改善していない。特に、食料や日用品、水道・光熱費などの基礎的な支出項目で値上がりが続けば、生活必需品への支出割合が高い世帯ほど負担は重くなる。平均的な消費者物価上昇率が2%で安定しても、その負担感は家計によって異なる。物価安定目標の達成が、そのまま国民生活の豊かさにつながるわけではない。
強い企業と弱い家計
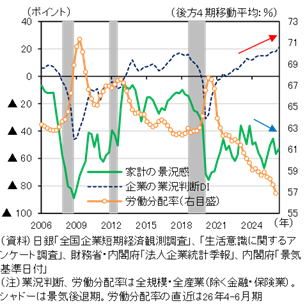
現在の日本では、良好な財務基盤や価格転嫁の進展、AI関連を中心とする外需に支えられた企業部門と、物価高によって消費が伸び悩む家計部門が併存している(図表)。企業の設備投資や価格設定行動が底堅ければ、家計消費が弱くてもインフレ圧力は残り、金融政策には正常化を進める必要が生じる。一方、金利上昇の影響は、豊富な現預金を持つ企業と、住宅ローンを抱える家計、借入依存度の高い中小企業とで大きく異なる。日本銀行は、強い企業と弱い家計が併存する経済を、一つの政策金利で調整する難しさに直面している。
(図表)家計と企業の景況感と労働分配率
物価を上げる政策から所得を届ける政策へ
物価も賃金も動く経済への転換は、企業の価格転嫁や賃上げを促し、名目GDPや税収の増加にもつながる点で、日本経済にとって重要な前進である。ただし、企業が生み出した付加価値が家計へ十分に届かなければ、実質的な豊かさは高まらない。これからは、企業収益を賃金へ配分することに加え、大企業と中小企業の取引条件を改善し、増加した税収を子育て、教育、低所得世帯への支援などに適切に還元することが問われる。物価が上がる経済を、家計の実質所得も安定的に増える経済へ変えられるかが、2%目標達成後の新たな政策課題となろう(詳細は関連ファイル内のレポートをご覧ください)。