円建て輸出物価と国内物価の関係に変化
円建て輸出物価を国内の消費者物価で割った比率は、1970年代から2010年代にかけて大幅に低下した。輸出品の構成や技術進歩に加え、円高や海外企業との競争に対して、日本企業が輸出先での価格引き上げに慎重だったことなどが影響した可能性がある。ところが、この比率は2010年代後半に底を打ち、足元では1990年代後半以来の水準まで上昇している。円換算した輸出価格と国内物価との関係は、長期的な低下から反転しつつある。
円安だけでは説明できない輸出物価の上昇
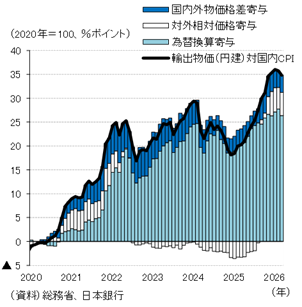
2020年以降に円建て輸出物価が国内物価を上回って上昇した背景には、円安による為替換算効果が大きい(図表)。実際、累積的な上昇幅の約4分の3を為替換算要因が占めている。2025年のトランプ関税の局面では、特に北米向け乗用車で、関税負担の一部を輸出価格の引き下げによって吸収する動きもみられた。しかし、2026年に入ると、為替換算前の契約通貨建て輸出物価が海外一般物価を上回るペースで上昇し始めている。最近の輸出物価の上昇は、円安効果だけでは説明できなくなっていると言える。
(図表)輸出物価(円建)対国内CPIの要因分解
輸出でも価格転嫁の動きは広がるか
輸出価格の反転には、半導体や電子部品、半導体製造装置などのAI関連需要が、企業の価格引き上げ余地を広げたことが影響している。また、国内で原材料費や人件費を販売価格へ転嫁する動きが定着するなか、その価格設定姿勢が輸出にも及び始めた可能性がある。米国でインフレ期待が上昇し、海外市場でも価格改定を行いやすい環境が生まれたことも追い風となったと考えられる。日本企業の輸出戦略は、円安による収益増に依存する段階から、海外でも提供する価値に見合った価格を求める方向へ変わり始めている可能性がある(詳細は関連ファイル内のレポートをご覧ください)。