名目経済成長が続く中での貸出増加
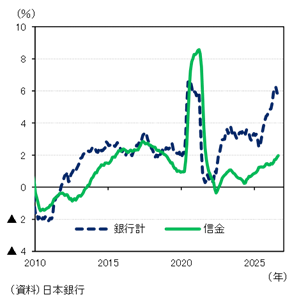
銀行・信用金庫の貸出残高は高い伸びを続けている(図表)。しかし、企業向け資金需要DIは、現在の景気拡大に比べて特に強いわけではなく、価格上昇の影響を除いた実質貸出も名目値ほど増えていない。足元の貸出増加には、M&Aや不動産関連融資、設備投資などに伴う資金需要も含まれるが、原材料や機械設備、建設工事などの価格上昇によって、1件当たりの所要額が膨らんでいる影響も大きい。金融緩和によって企業の実質的な資金需要が強く刺激されたというより、名目経済成長が続く中で、従来と同じ規模の事業を続けるために必要な資金が増えているとみられる。
(図表)銀行と信用金庫の総貸出平残前年比
在庫を厚く持つようになった企業
とりわけ運転資金では、在庫負担の増加が目立つ。法人企業統計から試算した必要運転資金は増加傾向にあり、売上高との対比でも高い水準にある。棚卸資産を内訳別にみると、製品・商品、仕掛品、原材料・貯蔵品のいずれも、売上高に対する在庫率が上昇している。一方、日銀短観では企業の在庫過剰感は強まっていない。販売不振による意図せざる在庫増加というより、部材不足や物流の混乱などを経験した企業が、必要と考える在庫水準を引き上げた可能性がある。足元の運転資金需要は、在庫単価の上昇と、売上高に対する在庫率の上昇が重なって押し上げられている。
金融環境指標だけではみえない利上げの影響
名目経済成長が続く中で企業の資金需要が増え、景気回復が企業の収益や返済能力を支えているため、銀行は増加した資金需要に応じることができる。銀行が貸出を能動的に増やして新たな需要を生み出しているというより、コスト上昇によって膨らんだ所要資金に応需し、その結果として名目貸出が増加しているとみる方が実態に近いのではないか。このため、貸出残高や資金繰り判断、貸出態度判断が良好であることだけをもって、金融政策の実体経済への影響が小さいと判断することには限界がある。企業は必要運転資金を直ちには減らせないため、資金調達コスト上昇の影響は、設備投資や採用、賃金設定など、裁量的な支出行動に先行して表れる可能性がある(詳細は関連ファイル内のレポートをご覧ください)。