良好な資金繰りを支える中小企業の財務体質の変化
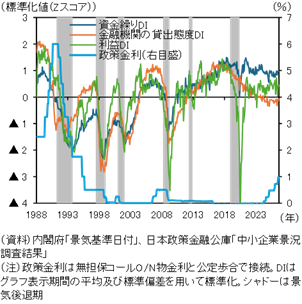
中小企業の資金繰りは、過去の景気拡大期と比べても良好な状態にある(図表)。一方、金融機関の貸出態度は過去と比べて慎重化しており、企業の利益水準DIも相対的に高いわけではない。現在の良好な資金繰りは、金融機関の積極的な融資によって支えられているというよりも、企業側が借入れに大きく依存せずに経営できる財務構造を築いてきた結果と考えられる。企業金融環境は安定しているものの、その背景は従来の景気拡大局面とは異なっている。
実際、限界利益率は着実に改善するとともに、損益分岐点比率も低下している。その一方で、設備投資はおおむねキャッシュフローの範囲内にとどまり、労働分配率も緩やかな低下傾向にある。バブル崩壊後、企業が借入れや固定費を抑え、手元資金を確保する堅実な経営を続けた結果、売上高の減少などへの耐性が高まるとともに、金利の変化が経営や投資判断に影響しにくい財務体質が形成された可能性がある。
(図表)中小企業の月次DI(標準化後)
利上げ耐性を経済の強さとみなせるか
企業金融の安定は、追加利上げを判断する上で一定の支えとなる。ただし、企業が金利上昇に耐えられることと、設備投資や需要が力強いことは同じではない。現在の企業は、成長力が高まったから利上げに耐えられるというよりも、堅実な経営を続けているため、金利の影響を受けにくくなっているとも考えられる。他方で、当然ながら金利の影響が無くなったわけではなく、価格転嫁が難しい企業や借入依存度の高い企業、今後借換えを迎える企業などでは、金利上昇の影響が強まりやすい点も留意が必要だろう。企業金融全体の安定を経済の力強さと素直に読み替えることができない点に、今の日本経済の難しさが垣間見える(詳細は関連ファイル内のレポートをご覧ください)。